Câmera roubada no evento: qual seguro cobre o fotógrafo
O seguro do estúdio para na porta. Câmera, lente e drone levados ao casamento precisam de cobertura portátil e de RC. As cláusulas que decidem a indenização.
Sábado, 23h, fim de festa de casamento num sítio a 60 km do estúdio. O fotógrafo guarda o equipamento na mochila, deixa a bolsa com a segunda câmera e duas lentes no banco de trás do carro e volta para buscar o tripé. Quando retorna, o vidro está quebrado. A primeira ligação costuma ser para a corretora, e é aí que muita gente descobre que o seguro empresarial do estúdio não cobre nada do que aconteceu. Para quem vive de evento, o seguro de equipamentos do fotógrafo precisa ser pensado para onde a câmera realmente passa o fim de semana: fora de casa.
Este texto é para o dono de estúdio pequeno ou o fotógrafo que trabalha com um ou dois assistentes, fotografa casamentos, formaturas e eventos corporativos e já tem algum tipo de seguro, ou está prestes a contratar. A ideia é mostrar onde as apólices costumam falhar e o que perguntar antes de assinar.
Por que o seguro do estúdio não acompanha a câmera
O seguro empresarial (aquele multirrisco que cobre incêndio, roubo, danos elétricos e vendaval) é amarrado a um endereço. Ele protege o que está dentro do imóvel declarado na apólice. Se a câmera for roubada da prateleira do estúdio, com arrombamento, a cobertura de roubo e furto qualificado entra. Se for levada do carro, do salão de festas ou da casa da noiva, em regra não entra, porque o bem estava fora do local de risco.
Para um fotógrafo de evento, isso inverte a lógica. O estúdio é o lugar onde o equipamento passa menos risco: fica guardado, muitas vezes com alarme. O risco de verdade está no trajeto, no estacionamento, no salão cheio de gente circulando e na pista de dança, onde alguém esbarra no tripé.
A solução do mercado para isso tem nomes diferentes conforme a seguradora: "equipamentos portáteis", "riscos diversos – equipamentos" ou "equipamentos eletrônicos fora do local". Às vezes vem como cobertura adicional dentro do próprio seguro empresarial, às vezes como apólice separada. O nome importa menos que as cláusulas, que é onde está a diferença entre receber a indenização e ouvir um "não coberto".
As cláusulas que decidem se a indenização sai
Na hora de comparar cotações, o preço é a última coisa que vale olhar. Antes dele, leia estes quatro pontos nas condições gerais e na proposta.
Furto simples ou só furto qualificado
Muitas apólices de equipamento cobrem roubo (com violência ou ameaça) e furto qualificado (com vestígio de arrombamento, como o vidro quebrado do exemplo), mas excluem o furto simples. Furto simples é a lente que some da mesa de apoio no meio da festa, sem ninguém ver e sem marca de nada. Em evento com 200 convidados e equipe de buffet circulando, esse é justamente o cenário mais provável. Pergunte de forma direta: "furto simples está coberto? Com qual limite?".
Equipamento dentro do carro
É comum a apólice só cobrir o bem deixado no veículo se estiver no porta-malas fechado, fora de vista, e às vezes só em determinado horário ou com o carro em estacionamento vigiado. A bolsa no banco de trás, visível pela janela, pode ser motivo de recusa. Se o seu trabalho envolve deixar equipamento no carro entre cerimônia e festa, isso precisa estar escrito na proposta.
Franquia e depreciação
Franquia é a parte do prejuízo que fica com você. Em seguro de equipamento, ela costuma ser um percentual do valor do sinistro com um valor mínimo. Veja também se a indenização é pelo valor de novo ou pelo valor de mercado com depreciação: uma câmera comprada há quatro anos pode valer bem menos na tabela da seguradora do que custa para repor hoje.
Nota fiscal e número de série
Sem nota fiscal no nome da empresa (ou do segurado) e sem número de série declarado na apólice, a regulação do sinistro trava. Equipamento comprado usado de outro fotógrafo, sem nota, é o caso clássico. Se você tem peças assim, avise a corretora antes: algumas seguradoras aceitam laudo de avaliação ou declaração de compra; outras simplesmente não aceitam o item.
Drone e convidado machucado: o outro seguro que falta
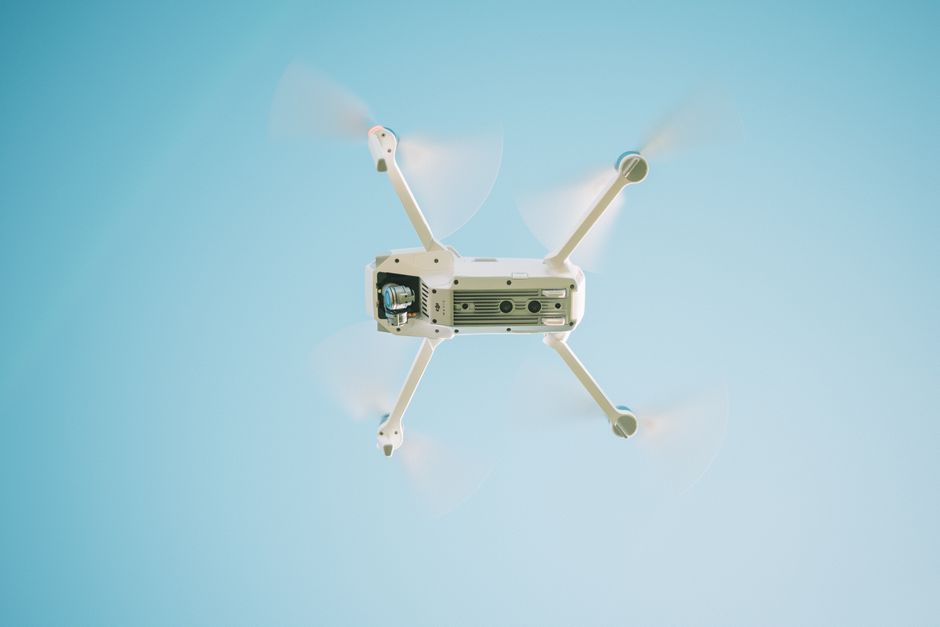
O seguro de equipamento protege o seu bem. Ele não paga o dano que o seu trabalho causa a outra pessoa. Para isso existe o seguro de responsabilidade civil (RC), que cobre indenização a terceiros por danos materiais ou corporais.
No caso do drone, a situação é mais clara porque há regra específica. Pela regulamentação da ANAC (Agência Nacional de Aviação Civil), quem opera drone acima de 250 g em uso não recreativo, como filmagem de evento pago, precisa ter seguro de responsabilidade civil contra terceiros, conhecido como RETA. Sem ele, além do risco financeiro, a operação fica irregular. Vale confirmar a regra vigente no site da ANAC antes de cada renovação, porque os detalhes mudam.
Fora o drone, pense no tripé ou no rebatedor que tomba em cima de um convidado, no flash que cai na mesa do bolo, no cabo de iluminação em que alguém tropeça. Algumas seguradoras oferecem RC para prestadores de serviço como cobertura adicional do seguro empresarial; outras vendem apólice separada. Para eventos corporativos, é cada vez mais comum o contratante pedir comprovante de RC antes de fechar o serviço.
Um exemplo com números (hipotético)
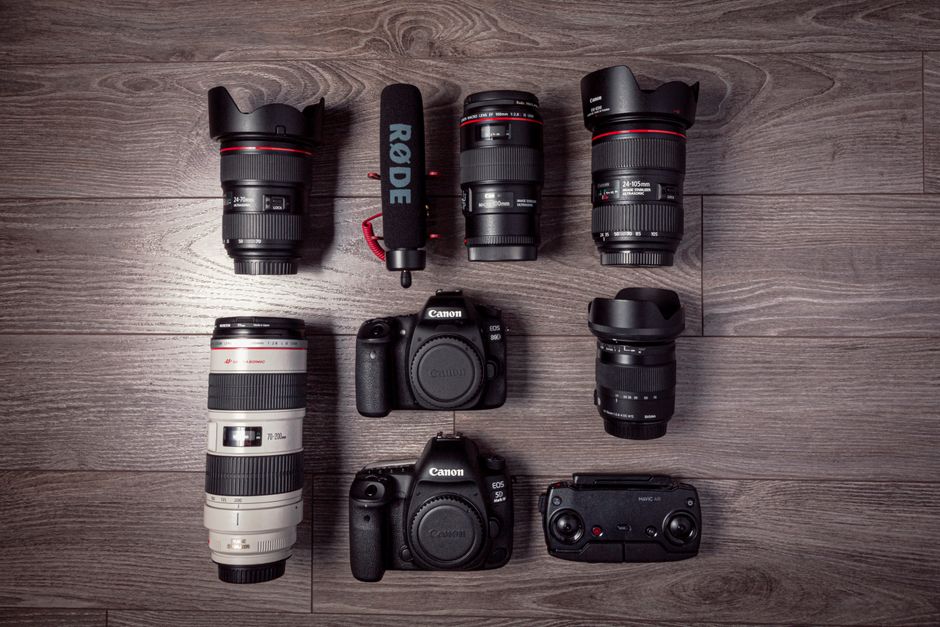
Imagine um estúdio com dois fotógrafos que atende uns três eventos por mês. O equipamento levado para cada evento soma R$ 55 mil: duas câmeras, quatro lentes, flashes, um drone e acessórios. Eles têm seguro empresarial no estúdio e acham que estão protegidos.
Num casamento, uma lente de R$ 9 mil some da mesa de apoio. Sem arrombamento, sem testemunha. Pelo seguro empresarial, nada, porque o evento aconteceu fora do endereço. Por uma apólice de equipamento portátil sem furto simples, também nada. Por uma apólice com furto simples e franquia de 10% (com mínimo de R$ 800, digamos), o estúdio receberia R$ 8.100, se a lente estiver declarada com nota e número de série.
Agora compare com o custo. Os números variam muito por seguradora, cidade, histórico e franquia, então a única forma honesta de saber é cotar. Mas a conta que o dono do estúdio precisa fazer é simples: quanto custa por ano a apólice certa, e quantos eventos ele precisaria fazer só para repor uma lente perdida sem cobertura. Se um casamento rende R$ 4 mil de faturamento e sobra metade depois de custos, perder uma lente de R$ 9 mil equivale a trabalhar mais de quatro eventos de graça.
Como montar a cotação sem pagar pelo que não usa
Uma cotação boa começa com a lista certa. Antes de falar com a corretora, prepare:
- Inventário com valor de reposição: cada item com marca, modelo, número de série, data de compra e valor para comprar igual hoje.
- Notas fiscais digitalizadas numa pasta única, fácil de mandar no dia do sinistro.
- Rotina real de trabalho: quantos eventos por mês, em quais cidades, se viaja para outros estados, se o equipamento fica no carro, se usa drone.
- O que fica sempre no estúdio: fundo infinito, iluminação de estúdio e computadores de edição podem ficar só no seguro empresarial. Declarar tudo como portátil encarece sem necessidade.
Peça pelo menos três cotações e compare as mesmas coisas lado a lado: cobertura de furto simples, regra do veículo, franquia, tipo de indenização (novo ou depreciado), limite territorial e RC incluída ou não. A diferença de preço entre duas apólices quase sempre se explica por uma dessas linhas.
Resumo rápido
- O seguro empresarial do estúdio protege o endereço, não a câmera que sai para o evento.
- Na apólice de equipamento portátil, o que decide a indenização é furto simples, regra do carro, franquia e nota fiscal.
- Dano a convidado ou ao local precisa de responsabilidade civil; para drone em uso profissional, o RETA é exigência da ANAC.
- Separe o que fica no estúdio do que viaja: isso barateia a cotação sem deixar buraco.
Perguntas frequentes
Fotógrafo MEI consegue contratar seguro de equipamento?
Sim. Várias seguradoras aceitam MEI e até pessoa física com uso profissional declarado. O cuidado é declarar o uso comercial na proposta: equipamento segurado como uso pessoal e usado em evento pago pode ter o sinistro recusado.
O seguro cobre o equipamento em viagem para outro estado ou para o exterior?
Depende do limite territorial da apólice. O mais comum é cobertura em território nacional. Casamento no exterior ou destination wedding normalmente exige extensão contratada à parte, antes da viagem.
Conclusão
Pegue a apólice que você tem hoje e procure duas palavras: "furto simples" e "fora do local de risco". Se nenhuma das duas aparecer como coberta, o equipamento que você leva para os eventos está, na prática, sem seguro. A conversa com a corretora deve começar por aí, com o inventário e as notas em mãos, antes da próxima temporada de casamentos.