3 exigências do seguro contra incêndio no restaurante
Sem laudo do exaustor, extintor classe K ou instalação elétrica em dia, a seguradora pode negar o incêndio na cozinha. As 3 exigências antes de contratar.
O incêndio na cozinha é o sinistro mais comum — e um dos mais negados — no seguro contra incêndio do restaurante pequeno. A chama alta da chapa, o óleo quente da fritadeira e o exaustor sujo formam a combinação clássica do foco de incêndio, mas a seguradora não paga a indenização só porque existia uma apólice ativa no dia do sinistro. Existem três exigências técnicas que, se não estiverem cumpridas e documentadas antes do incêndio, dão à seguradora motivo legítimo para negar a cobertura. Conhecer essas exigências antes de fechar ou renovar a apólice evita a surpresa de descobrir, depois do prejuízo, que o papel que faltava custava menos de R$ 300.
Por que o incêndio na cozinha é o sinistro mais negado no seguro do restaurante
Depois de um incêndio, a seguradora não paga a indenização de cabeça: ela manda um perito apurar a causa e checar se o segurado cumpriu as obrigações do contrato antes de liberar qualquer valor. Em cozinha comercial, a causa mais comum é o acúmulo de gordura no duto do exaustor pegando fogo por contato com a chapa quente — e é exatamente aí que a maioria das apólices tem uma cláusula de manutenção que condiciona o pagamento à comprovação de que o equipamento era limpo e revisado com regularidade. Sem esse comprovante, o perito classifica o sinistro como decorrente de negligência do segurado, e a seguradora nega a cobertura mesmo com a apólice em dia.
Imagine um restaurante de 40 lugares que opera chapa e fritadeira das 11h às 23h todos os dias. Depois de dois anos sem trocar o exaustor de lugar nem revisar a limpeza interna, um princípio de incêndio começa dentro do duto durante o horário de pico de sexta-feira. O prejuízo direto — equipamento, parte da estrutura e três dias de restaurante fechado — passa de R$ 60 mil. Na vistoria, o perito encontra gordura acumulada equivalente a mais de um ano sem limpeza e nenhuma nota fiscal de manutenção; a seguradora nega o sinistro citando a cláusula de manutenção do contrato, e o prejuízo inteiro vira custo do próprio dono.
Exigência 1: laudo de limpeza do exaustor e duto de gordura
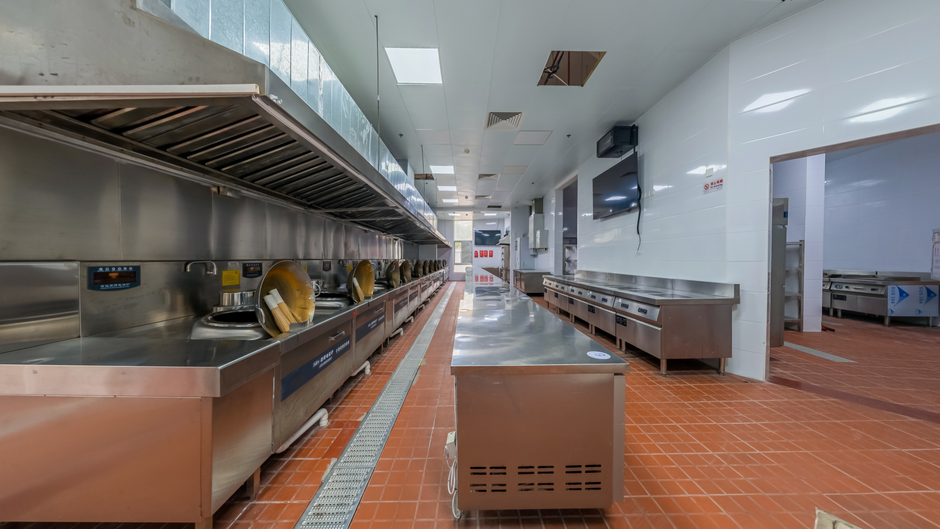
A maioria das apólices de incêndio para cozinha comercial exige um laudo técnico de limpeza do exaustor e do duto de gordura emitido por empresa especializada, geralmente a cada três ou seis meses dependendo do volume de fritura do restaurante. Esse serviço remove a camada de gordura que se acumula nas paredes internas do duto e que funciona como combustível em caso de faísca ou superaquecimento da chapa. Um restaurante de porte médio, com fritadeira em uso diário, costuma pagar entre R$ 250 e R$ 500 por limpeza — um valor pequeno perto do prejuízo de uma indenização negada. Guarde a nota fiscal e o laudo de cada serviço em uma pasta física ou digital separada, porque é justamente esse documento que a perícia vai pedir primeiro se houver um sinistro.
Exigência 2: extintor classe K e sistema de supressão sobre a chapa
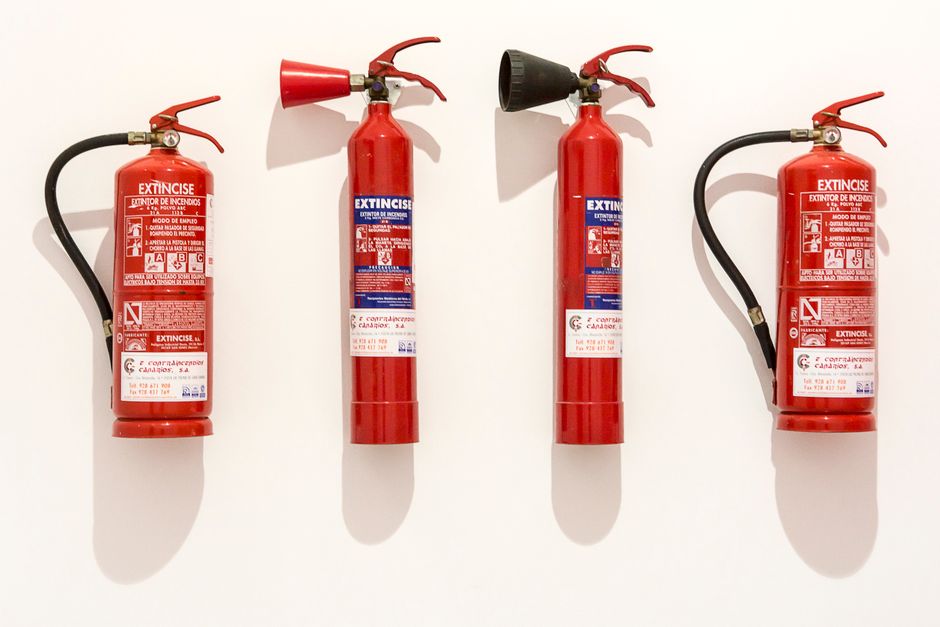
Extintor de pó químico ou de água, os mais comuns em escritório, não apagam incêndio de óleo e gordura em cozinha — pelo contrário, podem espalhar o fogo. A norma técnica para cozinha profissional exige extintor classe K, próprio para esse tipo de fogo, posicionado a uma distância curta da chapa e da fritadeira, com validade da carga em dia. Restaurantes que operam chapa de grande porte também costumam precisar de um sistema automático de supressão instalado sobre o equipamento, que libera um agente químico assim que detecta temperatura ou chama fora do padrão. A seguradora costuma pedir a nota fiscal de instalação e o certificado de manutenção desse sistema como parte da vistoria de contratação da apólice, não só depois do sinistro.
Exigência 3: instalação elétrica e de gás dentro da norma, com laudo
A terceira exigência que mais aparece nas negativas de sinistro é a instalação elétrica ou o botijão e a linha de gás fora da norma técnica — fiação sem capacidade para a carga dos equipamentos, tomada improvisada perto da chapa, ou mangueira de gás vencida sem substituição. Antes de fechar a apólice, peça um laudo de um eletricista credenciado e, separadamente, uma revisão da instalação de gás por técnico habilitado; a maioria das seguradoras aceita esses documentos como parte do processo de contratação e alguns até oferecem desconto no prêmio para quem apresenta o laudo espontaneamente. Vale reforçar que muito restaurante pequeno faz reforma na cozinha ao longo dos anos — troca fritadeira, adiciona uma chapa extra — sem atualizar a instalação elétrica original, e é justamente esse descompasso entre o projeto original e o uso real que a perícia identifica primeiro.
Principais pontos
- O incêndio de cozinha costuma ser negado por falta de comprovação de manutenção, não por defeito de cobertura da apólice em si.
- Laudo de limpeza do exaustor e duto de gordura precisa ser guardado com nota fiscal, geralmente renovado a cada três a seis meses.
- Extintor classe K é obrigatório para fogo de óleo e gordura — extintor comum de pó químico não substitui.
- Instalação elétrica e de gás precisa de laudo técnico atualizado, principalmente depois de qualquer reforma ou troca de equipamento na cozinha.
Perguntas frequentes
Quem pode emitir o laudo de limpeza do exaustor?
Empresas especializadas em limpeza de dutos e exaustão comercial, que emitem laudo com data, método usado e validade recomendada até a próxima limpeza.
O seguro cobre o incêndio se o restaurante nunca fez a limpeza do duto?
Depende da apólice, mas a ausência total de manutenção é o argumento mais forte que a seguradora usa para negar o pagamento, então o risco de negativa é alto.
Vale a pena pedir vistoria prévia da seguradora antes de contratar?
Sim: a vistoria aponta exatamente o que falta ajustar antes da apólice entrar em vigor, o que evita a briga de interpretação depois de um sinistro real.
Conclusão
Antes de renovar ou contratar o seguro contra incêndio do restaurante, separe as três pastas: laudo de limpeza do exaustor, certificado do extintor classe K e do sistema de supressão, e laudo elétrico e de gás atualizado. Se qualquer uma dessas três estiver vencida ou nunca tiver existido, resolva isso antes da assinatura da apólice — é mais barato corrigir agora do que descobrir a falha no meio da perícia de um sinistro real.